A não cumulatividade plena é um dos pilares da reforma tributária do consumo. Ela foi instituída pela EC 132/2023 e regulamentada em seguida por lei complementar. O princípio sustenta o modelo de IVA Dual brasileiro, formado por IBS e CBS. Ela promete acabar com o acúmulo de tributo ao longo da cadeia produtiva. Esse acúmulo hoje distorce preço e margem em setores inteiros. Portanto, entender a não cumulatividade plena deixou de ser teoria de reforma e virou tarefa de operação. Afinal, o crédito passa a nascer de um evento diferente do que a empresa está acostumada a controlar.
O que é não cumulatividade plena
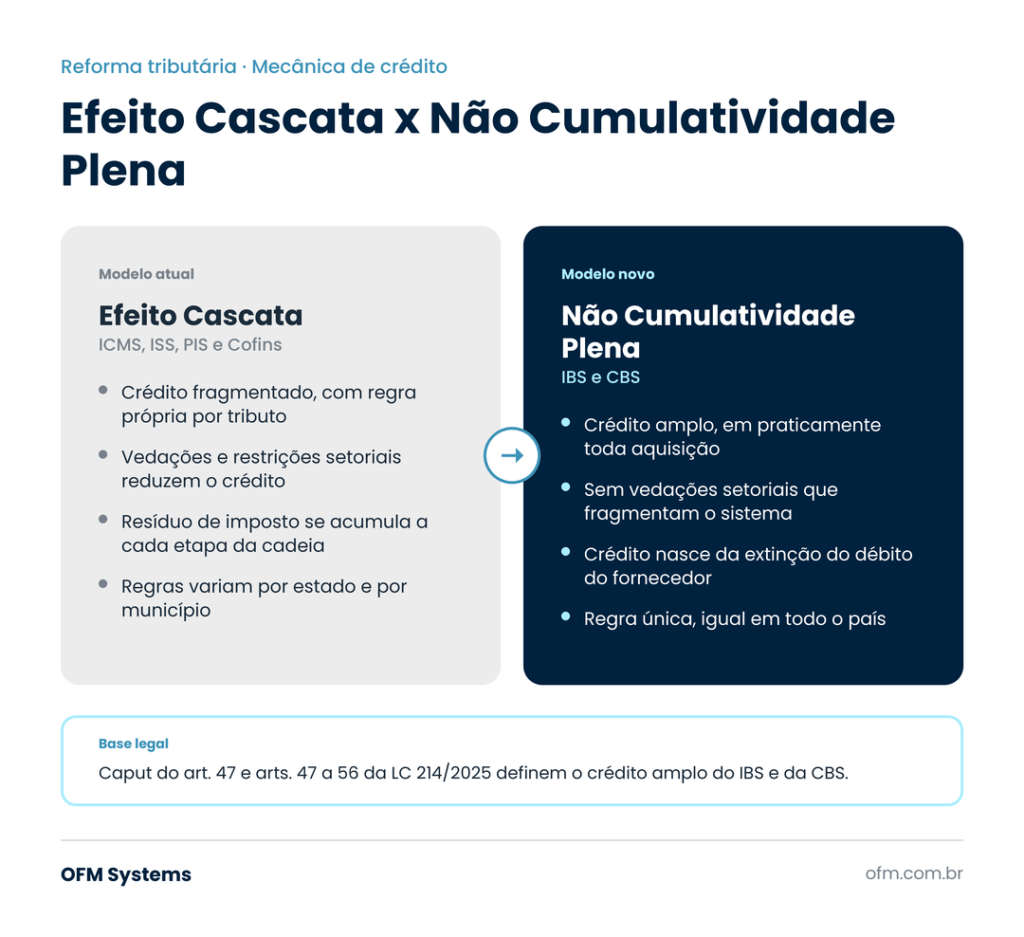
No modelo anterior à reforma tributária, o crédito de ICMS, ISS, PIS e Cofins é fragmentado. Cada tributo tem regra própria, com restrições setoriais e hipóteses de vedação. Assim, parte do crédito trava ao longo da cadeia, sem chegar ao fim da operação. Esse resíduo é justamente o efeito cascata que distorce o preço final e penaliza setores intensivos em insumo.
Com o IBS e a CBS, a lógica muda. O caput do artigo 47 da LC 214/2025 garante ao contribuinte o direito de se creditar do imposto e da contribuição incidentes nas operações anteriores. Não há mais as vedações setoriais que hoje fragmentam o sistema. Na prática, quase toda aquisição ligada à atividade econômica passa a gerar direito a crédito. Isso inclui bens do ativo imobilizado e insumos que hoje ficam de fora da regra.
Por isso o termo não cumulatividade plena descreve bem a mudança dentro do modelo de IVA Dual. Não se trata de um ajuste de alíquota, mas de uma reformulação de como o crédito é reconhecido em cada etapa da cadeia, ao longo de toda a reforma tributária.
Onde nasce o crédito na não cumulatividade plena
Há um ponto que costuma passar despercebido no mercado: o crédito de IBS e CBS não nasce do destaque na nota fiscal. Ele nasce da extinção do débito correspondente. Essa é a diferença estrutural entre o modelo antigo e o novo, e é o núcleo prático da não cumulatividade plena. É também onde boa parte das análises de mercado simplifica demais o tema.
Os artigos 47 a 56 da LC 214/2025 detalham essa mecânica de crédito. Já o artigo 48 traz uma regra de transição relevante. Ele dispensa, de forma temporária, a exigência de extinção efetiva do débito enquanto o split payment ainda não estiver plenamente operacional. Sem essa dispensa, o creditamento ficaria travado até a infraestrutura de recolhimento automático amadurecer em todo o país.
Durante a fase de teste e nos primeiros anos de cobrança real, a condição de extinção convive com essa regra de transição. Isso não elimina o princípio. Apenas adia sua exigência plena até o split payment assumir a função de recolher o tributo no momento da liquidação financeira.
Split payment e não cumulatividade plena
O split payment viabiliza, na prática, a condição de extinção do débito. Nos regimes padrão, simplificado e de contingência, previstos nos artigos 31 a 35 da LC 214/2025, parte do valor da operação é segregada. A LC 227/2026 ampliou essa regra e incluiu a responsabilidade do marketplace pelo split em operações intermediadas por plataforma. Esse valor é recolhido diretamente aos cofres públicos no momento do pagamento.
Quando esse recolhimento acontece de forma automática, a extinção do débito do fornecedor deixa de depender de verificação manual. Logo, o crédito do adquirente passa a ser consequência direta do fluxo financeiro da operação. Ele deixa de ser apenas um registro contábil baseado no documento fiscal.
Essa conexão explica por que o CST e o cClassTrib de cada item importam tanto quanto o valor do imposto. Cada código está vinculado a um dispositivo específico da LC 214/2025. Um enquadramento incorreto pode travar o crédito do adquirente, mesmo quando a operação em si está correta.
Riscos da não cumulatividade plena na Reforma Tributária
Três frentes concentram o risco prático da não cumulatividade plena para quem opera durante a transição da reforma tributária.
A primeira é o enquadramento tributário. Como o crédito depende do código correto de CST e cClassTrib em cada item, um erro de classificação pode gerar glosa. Pode também gerar recolhimento a maior, mesmo sem má-fé do contribuinte. Por isso, a validação contínua do XML e do SPED se torna um ponto crítico do processo, e não apenas um detalhe de retaguarda.
Em seguida vem o fluxo de caixa. Enquanto a extinção do débito ainda depende da maturidade do split payment, empresas com ciclo de crédito mais longo sentem o descompasso. Esse descompasso surge entre o momento da aquisição e o momento em que o crédito realmente se confirma.
Por fim, há a integração entre sistemas. A apuração assistida, prevista no artigo 46 da LC 214/2025, é facultativa, não obrigatória. Ou seja, a empresa continua responsável por conferir a apuração do fisco contra os próprios registros. Isso exige que o ERP e a camada fiscal conversem de forma constante.
Como se preparar para a não cumulatividade plena
Ajustar a operação para a não cumulatividade plena não depende de esperar até 2033. O cronograma da reforma tributária já está em curso. Em 2026, o IBS é estimado em 0,1% e a CBS em 0,9%, sempre como valores sujeitos a regulamentação. Em 2027, a CBS entra em alíquota plena e o split payment passa a valer de fato. Entre 2029 e 2032, ICMS e ISS reduzem de forma gradual, até a extinção completa em 2033.
Cada uma dessas datas exige que o cálculo de IBS e CBS reflita o percentual vigente naquele momento. Consequentemente, cresce a complexidade de conciliar apuração própria com apuração assistida a cada ano.
O papel do simplify.tax nessa validação
Diante disso, a camada fiscal que acompanha o ERP precisa validar, item a item, se o CST e o cClassTrib aplicados batem com o dispositivo legal correto. Também precisa confirmar se a extinção do débito está sendo registrada conforme o regime de split payment em vigor, acompanhando as resoluções publicadas pelo Comitê Gestor do IBS. É exatamente essa validação contínua que o simplify.tax, camada complementar ao ERP, foi desenhado para sustentar, sem substituir o sistema de gestão que a empresa já utiliza.
Conclusão
A não cumulatividade plena redesenha a lógica de crédito no Brasil e é uma das mudanças mais concretas da reforma tributária. Ela troca um sistema fragmentado por um modelo em que o crédito nasce da extinção efetiva do débito. Entender essa mecânica, e não apenas a alíquota final, é o que separa uma operação preparada de uma operação exposta a glosa e a surpresa de caixa durante a transição.
Posts relacionados