A empresa lucrou R$ 140 milhões. Por que o caixa caiu R$ 40 milhões, e o que muda com o CPC 51?
Mesma empresa, mesmo exercício. Uma sociedade limitada de grande porte, em normas completas, fecha 2026 com lucro líquido de R$ 140 milhões, EBITDA de R$ 270 milhões e variação de caixa de (40).
Esse é o exemplo numérico da Nota Técnica do DFG, o módulo de Demonstrações Financeiras e Painéis Gerenciais do Simplify.TAX, e o primeiro caso de teste do motor. Além disso, o DFG monta as demonstrações a partir da base contábil do cliente e mostra, linha a linha, onde o dinheiro ficou. Todos os valores a seguir estão em R$ milhões.
A DRE por categoria no CPC 51
A partir de 2027, com o CPC 51 (NBC TG 51 / IFRS 18), a DRE se organiza em categorias. Assim, resultado operacional e resultado antes de financiamento e tributos sobre o lucro viram subtotais obrigatórios, e o comparativo de 2026 é reapresentado.
| Linha da DRE 2026 | R$ milhões |
| Receita líquida | 1.000 |
| Lucro bruto | 450 |
| Resultado operacional | 220 |
| Despesa de juros | (30) |
| IR e CSLL | (50) |
| Lucro líquido | 140 |
Do EBITDA de 270 ao caixa de (40) no CPC 51
Em resumo, o imobilizado foi pago com dívida nova, e os dividendos saíram do caixa que já existia. Antes disso, a geração operacional foi consumida pelo crescimento de contas a receber e estoques.
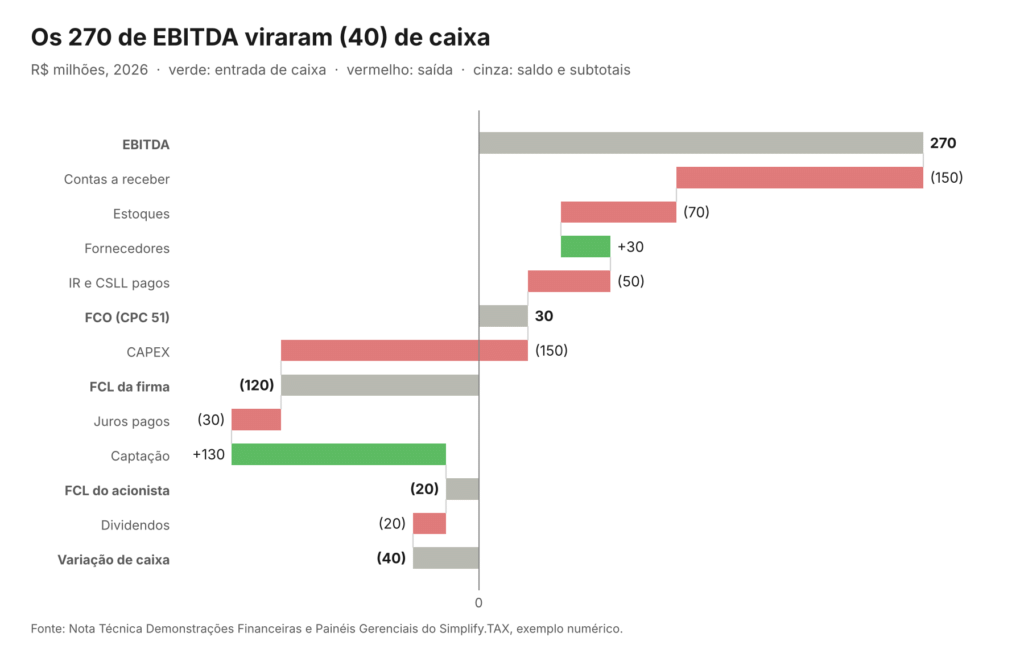
Ao mesmo tempo, o FCO já aparece pela regra do CPC 51: os juros pagos ficam no financiamento, depois do FCL da firma.
Os juros pagos mudam de bloco no CPC 51
Com o CPC 51, a partir de 01/01/2027, os juros pagos vão para financiamento. A variação de caixa não muda, mas FCO e FCF mudam.
| Bloco da DFC (R$ milhões) | Regra atual (CPC 03, item 34A) | CPC 51 |
| FCO · operacional | 0 | 30 |
| FCI · investimento | (150) | (150) |
| FCF · financiamento | 110 | 80 |
| Variação de caixa | (40) | (40) |
Efeito tesoura: a NCG passa o CDG
A empresa é rentável, com ROE de 25% e margem líquida de 14%. Mas cresce mais rápido do que consegue financiar com capital próprio e de longo prazo
| Ano (modelo Fleuriet) | CDG | NCG | Saldo de tesouraria | Situação |
| 2026 | 380 | 420 | (40) | Insatisfatória |
| 2025 | 250 | 230 | 20 | Sólida |
Reforma tributária: onde o IBS/CBS passa (ou não passa)
Com RAD e split payment, o capital de giro que o tributo representava para o fornecedor acaba.
| Modalidade | Como funciona | Efeito no caixa |
| Convencional | O fornecedor recolhe por guia, após a apuração | O tributo fica no caixa do fornecedor da venda ao vencimento e funciona como financiamento de curto prazo |
| RAD | O adquirente recolhe e paga o líquido | O tributo não passa pelo fornecedor; há baixa conjunta de recebível e passivo, sem caixa |
| Split payment | O PSP segrega na liquidação e o fornecedor recebe o líquido | Mesmo tratamento do RAD; facultativo e gradual a partir de 2027 |
Como o DFG chega a esses números
O número nasce na contabilidade do cliente. Ou seja, o DFG é consumidor somente leitura: não chama ERP e não altera saldo. Por isso, a correção de número acontece no ERP, e o DFG lê o saldo oficial, classifica e soma.
A montagem segue sempre a mesma ordem, em cinco passos e sem nenhum lançamento gravado: modelo, mapeamento, fotografia, execução e liberação. A IA sugere o mapeamento com grau de confiança, mas nada vira regra sem aceite do contador. Além disso, quem elaborou não libera, e reprocessar gera nova versão.
As demonstrações só saem se três amarrações fecharem ao centavo:
| Amarração | Regra | No exemplo |
| Balanço | Ativo = passivo + PL | 1.130 = 250 + 260 + 620 |
| DRE × DMPL | O lucro explica o PL | 140 = 120 de reservas + 20 de dividendos |
| DFC × Balanço | Fluxos = variação de caixa | 30 − 150 + 80 = 60 − 100 = (40) |
O Simplify.TAX organiza, prova e explica
Origem verificável até o lançamento. Três amarrações fechadas. CPC 51 e reforma tratados como dado versionado. Diagnóstico de rentabilidade, caixa, estrutura e tributos junto com as demonstrações.
No entanto, a aprovação continua sendo da administração e dos sócios, e as notas explicativas seguem como parte integrante das demonstrações.
Valores em R$ milhões.
Fonte: Nota Técnica Demonstrações Financeiras e Painéis Gerenciais do Simplify.TAX, data-base 23/10/2026
Posts relacionados