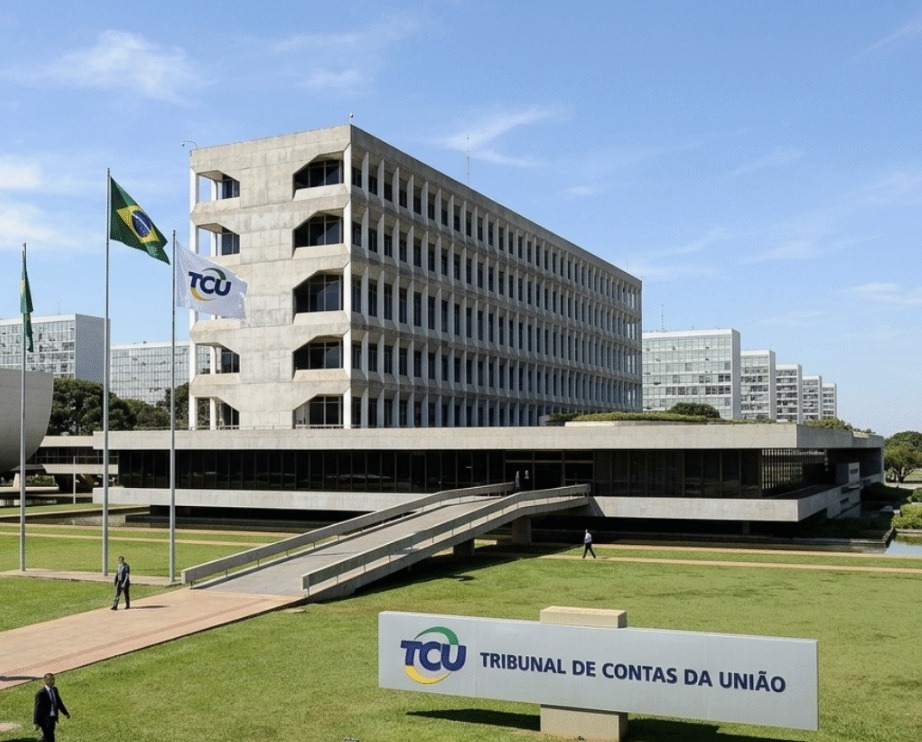
A alíquota CBS de referência para 2027 foi calculada em 11,3% pelo Tribunal de Contas da União nesta quarta-feira, 28 de outubro de 2026. O número ficou acima das estimativas mais citadas até aqui.
Na prática, a alíquota da CBS ainda depende do Senado, mas já muda as contas de quem projetou 2027 com 8,8% ou 9,21%. Neste guia, você entende o que foi aprovado, como isso pesa no caixa e o que revisar antes de janeiro.
Qual é a alíquota da CBS aprovada pelo TCU
O plenário do TCU aprovou o cálculo de 11,3468%, arredondado para 11,3%. A decisão consta do processo TC 006.529/2026-7, e os valores estão no painel oficial do tribunal.
Esse percentual é a referência da Contribuição Social sobre Bens e Serviços, tributo federal que substitui PIS e Cofins em 2027. Segundo a Agência Brasil, o cálculo busca manter a arrecadação dos tributos federais que serão substituídos.
Junto com a alíquota, o tribunal calculou um redutor de 44,16% para compras da administração pública direta, autarquias e fundações. Para quem vende ao governo, esse ajuste também entra na formação de preço dos contratos.
Por que a alíquota ficou acima das estimativas
Em 2024, o Ministério da Fazenda estimava a alíquota da CBS em 8,8%. Já em julho de 2026, o Comitê Gestor do IBS trabalhava com 9,21%, número que virou base de muitos planejamentos para 2027.
Boa parte da diferença vem das exceções aprovadas na regulamentação. Quanto mais setores pagam menos, maior precisa ser a alíquota padrão para manter a mesma arrecadação, como explica a reportagem do G1.
Só a alíquota zero, que inclui a cesta básica, elevou a alíquota padrão em cerca de 2,7 pontos percentuais. Além disso, as reduções de 30% e 60% para saúde, educação e profissões regulamentadas também pesaram, conforme o detalhamento do Poder360.
Por outro lado, a conta considera ganhos com importações, Simples Nacional e combate à sonegação. A meta é preservar receita equivalente a 4,9861% do PIB, média de 2012 a 2021, segundo a metodologia do TCU.
A CBS vai cobrar 11,3% ou 11,2% em 2027
Os dois números estão corretos, mas têm funções diferentes. Os 11,3% são a referência, enquanto a alíquota da CBS aplicada em 2027 e 2028 terá redução de 0,1 ponto percentual, conforme o art. 127 do ADCT, incluído pela Emenda Constitucional 132.
Nesses mesmos dois anos, o IBS será cobrado a apenas 0,1%. Assim, se o Senado confirmar a referência, a CBS geral de 2027 ficará em 11,2%, ressalvados os regimes específicos.
| Item | Valor em 2027 |
| Alíquota de referência da CBS (cálculo do TCU) | 11,3% |
| Alíquota geral aplicada da CBS | 11,2%, se o Senado confirmar |
| IBS de estados e municípios | 0,1% |
| PIS e Cofins | Extintos |
Ainda assim, só a alíquota de referência depende do Senado, porque o IBS de 0,1% e o desconto de 0,1 ponto estão na Constituição. A Receita Federal reúne as regras da transição em uma página própria sobre a reforma do consumo.
O Senado já aprovou a alíquota da CBS
Não. O TCU envia o relatório e a memória de cálculo ao Senado até 30 de outubro. Depois, os senadores têm até 15 de dezembro para fixar a alíquota por resolução, segundo a Agência Senado.
Caso não haja deliberação no prazo, os 11,3% calculados pelo TCU passam a valer como referência. Ou seja, o Senado pode ajustar o número, mas 2027 não fica sem alíquota.
Vale lembrar que a alíquota da CBS será recalculada todo ano até a implantação completa. Em 2027, o tribunal fará um novo cálculo para 2028, como informou a CNN Brasil.
Diferença entre CBS e IBS na alíquota
A CBS é federal e substitui PIS e Cofins. Por sua vez, o IBS pertence a estados e municípios e substituirá ICMS e ISS aos poucos. Os dois formam o modelo de imposto sobre valor agregado dual.
Por isso, somar 11,3% aos 18,7% estimados para o IBS não descreve a carga de 2027. Os 18,7% são estimativa sem caráter oficial, e o IBS do próximo ano será de 0,1%.
Como a alíquota da CBS afeta o caixa da empresa
Uma alíquota da CBS maior que a prevista mexe em três pontos do caixa: o débito sobre as vendas, o momento do crédito e o preço. Além disso, o efeito muda conforme o regime tributário de cada empresa.
Débito maior do que o planejado
Com a referência de 9,21%, a alíquota aplicada em 2027 seria de 9,11%. Agora, com a alíquota da CBS em 11,2%, a diferença é de 2,09 pontos percentuais sobre cada venda tributada.
Em números, a cada R$ 1 milhão de base tributável, o débito de CBS sobe cerca de R$ 20,9 mil antes dos créditos. A conta é ilustrativa e ignora reduções setoriais, mas mostra o tamanho do ajuste no orçamento.
Crédito que depende do fornecedor
Na CBS, o crédito é amplo, o que ajuda a compensar o débito maior. Porém, ele passa a depender do fornecedor, em duas etapas.
Enquanto o split payment e o recolhimento pelo adquirente não estiverem implementados, o art. 48 da LC 214/2025 exige o destaque correto de IBS e CBS na nota do fornecedor. Assim, um erro na nota dele trava o seu crédito.
Quando essas modalidades entrarem em operação, vale a regra do art. 47: o crédito depende da extinção do débito na etapa anterior. Com alíquota mais alta, cada crédito travado pesa mais no capital de giro.
Preço calculado por fora
Diferente do PIS e da Cofins, a CBS é cobrada por fora, destacada separadamente do valor do produto ou serviço. Assim, tabelas e contratos de 2027 precisam mostrar preço líquido e tributo em linhas distintas.
Se a tabela foi montada com 9%, a margem encolhe ou o preço final sobe. Por isso, vale revisar a formação de preço com a alíquota nova, antes das negociações de fim de ano.
Efeito diferente em cada regime
Hoje, no Lucro Real, PIS e Cofins somam 9,25% no regime não cumulativo. Já no Lucro Presumido, a cobrança cumulativa soma 3,65%, sem direito a crédito.
Na CBS, as empresas do regime regular passam para a lógica não cumulativa. Para prestadores de serviço do Lucro Presumido, com poucos insumos, a troca de 3,65% por 11,2% com créditos tende a ser o maior impacto. Profissões regulamentadas, saúde e educação, porém, têm alíquota reduzida.
A comparação não é direta, porque a base de cálculo muda. Mesmo assim, simular a apuração com dados reais mostra o tamanho da diferença no seu caso.
O que ainda pode mudar na alíquota
O próprio TCU apontou três parâmetros ainda sem definição na data do cálculo. Cada um deles pode exigir um número diferente nos próximos anos:
- Imposto Seletivo: as alíquotas ainda dependem de lei. Se o tributo sobre produtos nocivos arrecadar menos que o previsto, a CBS pode ter de subir no próximo cálculo.
- Zona Franca e IPI residual: falta fechar a lista de produtos que mantêm o IPI e o enquadramento dos créditos da região.
- Créditos presumidos: os créditos concedidos ao produtor rural e ao transportador autônomo são fixados por ato conjunto, a cada ano.
Em resumo, a alíquota da CBS de 11,3% é a melhor estimativa disponível hoje. Desse modo, o planejamento de 2027 precisa tratar a alíquota como variável, e não como número fixo.
O que fazer antes de janeiro de 2027
Com menos de dois meses até a decisão do Senado, alguns ajustes não podem esperar a resolução final. Os passos abaixo protegem caixa e margem desde a primeira nota de 2027.
1. Refaça a projeção de caixa com 11,2%
Atualize o orçamento de 2027 com a alíquota aplicada, e não com a referência. Em seguida, rode cenários alternativos, já que o Senado ainda pode ajustar o percentual até 15 de dezembro.
2. Revise preços e contratos
Contratos de longo prazo assinados agora já vão operar com CBS. Portanto, inclua cláusulas de reequilíbrio para mudanças de alíquota, inclusive nas vendas ao setor público.
3. Mapeie os créditos da cadeia
Identifique quais fornecedores respondem pela maior parte dos seus créditos e se as notas deles já destacam IBS e CBS corretamente. Desse jeito, você prevê onde o crédito pode travar antes que falte caixa.
4. Parametrize o ERP sem número fixo
No sistema de gestão, a alíquota da CBS precisa ser um parâmetro, e não um valor gravado no cadastro. Afinal, ela será recalculada todo ano até a implantação completa. Também vale conferir a classificação tributária de cada item, que define quem paga a alíquota cheia.
5. Valide a operação antes da virada
Planilhas não acompanham uma alíquota que muda a cada ano, aplicada a milhares de documentos. Nesse ponto, o simplify.tax atua como camada complementar ao ERP e valida cada operação nos dois modelos em paralelo.
Com motor determinístico, ele aplica a regra por item, confronta cada crédito com a situação do fornecedor e registra a versão da norma usada. Dessa forma, cada número de 2027 fica sustentado por prova auditável.
Alíquota da CBS: o que fazer agora
Os 11,3% mudam a base de muitos orçamentos de 2027. Ainda assim, quem ajustar preço, crédito e sistema agora chega às novas regras de 2027 com o caixa sob controle.
Revisar agora custa menos do que corrigir em março. Por isso, converse com um especialista da OFM e veja o simplify.tax aplicado à sua operação.
Perguntas frequentes sobre a alíquota da CBS
Qual é a alíquota da CBS para 2027?
O TCU calculou a alíquota de referência da CBS em 11,3468%, arredondada para 11,3%. Como a Constituição prevê redução de 0,1 ponto percentual em 2027 e 2028, a alíquota geral aplicada fica em 11,2%, se o Senado confirmar a referência.
A alíquota de 11,3% já é definitiva?
Ainda não. O Senado tem até 15 de dezembro de 2026 para fixar a alíquota por resolução e pode propor ajustes. Se não houver deliberação no prazo, o percentual calculado pelo TCU passa a valer como referência.
Por que a alíquota da CBS ficou acima do previsto?
As exceções aprovadas na regulamentação, como a alíquota zero da cesta básica e as reduções de 30% e 60%, exigem uma alíquota padrão maior. A alíquota zero respondeu por cerca de 2,7 pontos percentuais, segundo o relatório do TCU divulgado pela imprensa.
Qual será a alíquota do IBS em 2027?
Em 2027 e 2028, o IBS será cobrado a 0,1%, em fase de transição. A estimativa de 18,7% do Comitê Gestor do IBS não tem caráter oficial e não se aplica ao próximo ano.
A CBS vai aumentar os preços em 11,3%?
Não necessariamente. A CBS substitui PIS e Cofins e permite crédito amplo, então o efeito no preço depende do regime, do setor e dos créditos de cada empresa. Por outro lado, a cobrança por fora exige revisar tabelas e contratos.
Como a alíquota da CBS afeta o caixa da empresa?
O débito sobre as vendas fica maior do que o planejado com as estimativas anteriores. Além disso, o crédito depende do fornecedor: primeiro do destaque correto na nota dele e, depois do split payment, da extinção do débito na etapa anterior.
A alíquota da CBS muda todo ano?
Pode mudar. Durante a transição, o TCU refaz o cálculo todo ano e o Senado fixa a nova referência. Por isso, a alíquota deve entrar no ERP como parâmetro, e não como valor fixo no cadastro.
Como o simplify.tax ajuda com a nova alíquota da CBS?
O simplify.tax atua como camada complementar ao ERP e valida cada operação nos modelos atual e da Reforma. O motor determinístico aplica a regra por item, confronta créditos com a situação do fornecedor e registra a versão da norma usada.
Posts relacionados